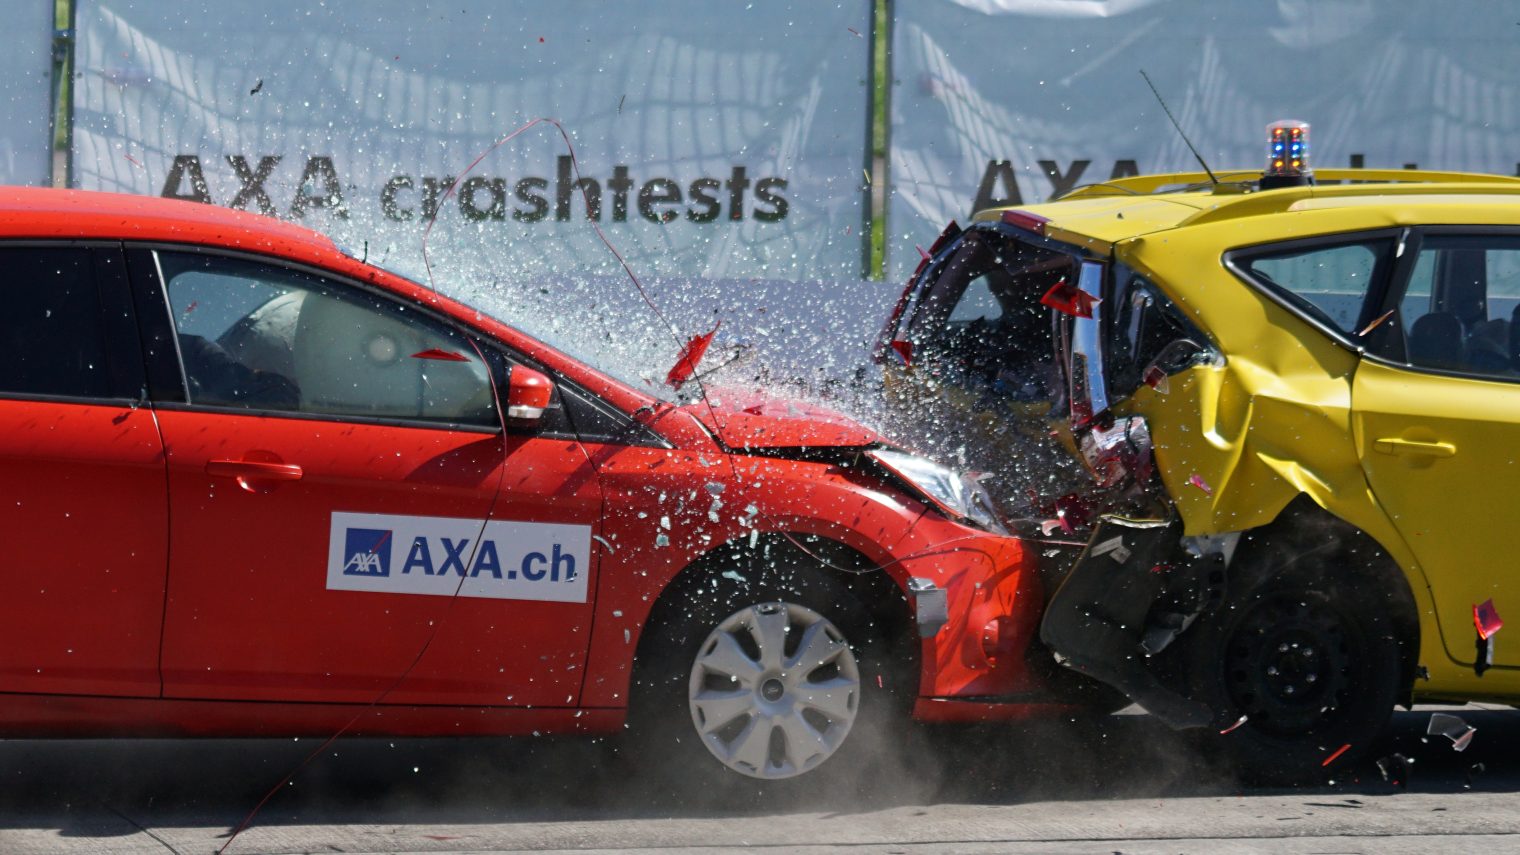
Asigurarea CASCO poate acoperi avariile propriei mașini, furtul și evenimentele pentru care nu ai o persoană vinovată de la care să recuperezi prejudiciul. Este utilă în special pentru un vehicul nou, cumpărat în leasing sau suficient de valoros încât o reparație serioasă să îți afecteze bugetul. Polițele nu sunt însă identice. Unele includ vandalismul, grindina și daunele din parcare, iar altele oferă aceste protecții numai prin clauze suplimentare.
Prețul redus poate ascunde o franșiză mare, o listă restrânsă de service-uri sau excluderi importante. Înainte de semnare trebuie comparate suma asigurată, riscurile incluse, modul de calcul al daunei totale și obligațiile pe care le ai după producerea unui eveniment.
Ce acoperă CASCO și cum diferă de RCA
RCA plătește prejudiciile produse altor persoane atunci când tu ești vinovat de accident. CASCO protejează mașina menționată în poliță, în limitele contractului. Cele două asigurări au roluri diferite, iar deținerea unei polițe CASCO nu elimină obligația de a avea RCA.
O poliță CASCO extinsă poate include:
- coliziuni și răsturnări;
- lovirea mașinii în parcare;
- autor necunoscut;
- furt total sau parțial;
- tentativă de furt;
- incendiu și explozie;
- grindină, furtună și inundație;
- căderea unor corpuri;
- vandalism;
- spargerea geamurilor;
- tractare și asistență rutieră.
Lista exactă este stabilită prin condițiile contractuale. O denumire precum CASCO complet nu garantează automat că toate situațiile sunt incluse. Citește documentul de informare și condițiile generale, nu doar oferta de o pagină.
Unele polițe acoperă numai accidentele, incendiul și furtul. Alte produse permit alegerea unor module separate pentru geamuri, jante, anvelope, chei, mașină la schimb sau circulația în afara drumurilor publice. Fiecare extensie poate crește prima anuală.
Dacă alt șofer provoacă accidentul, prejudiciul poate fi recuperat prin RCA-ul acestuia. Unele polițe CASCO permit repararea rapidă prin propriul asigurător, urmată de recuperarea banilor de la compania RCA. Verifică dacă această procedură afectează franșiza sau istoricul tău de daune.
Când merită să plătești o poliță CASCO
CASCO merită când nu poți suporta ușor costul unei daune mari sau pierderea totală a vehiculului. O reparație la faruri, senzori, camere, bare și sisteme de asistență poate costa mult chiar după o lovire aparent minoră. Pentru mașinile moderne, piesele și calibrările ridică valoarea devizului.
Asigurarea este justificată mai ales dacă:
- mașina este nouă sau aproape nouă;
- vehiculul este cumpărat prin leasing;
- parchezi frecvent pe stradă;
- circuli mult în oraș;
- locuiești într-o zonă cu grindină sau inundații;
- mașina este expusă furtului;
- mai mulți membri ai familiei o conduc;
- nu ai economii pentru o reparație mare.
Pentru o mașină veche și ieftină, prima poate reprezenta o parte prea mare din valoarea vehiculului. În acest caz poate fi mai potrivit un produs CASCO parțial, cu protecție pentru furt, incendiu, fenomene naturale sau daună totală.
Compară prima anuală cu valoarea mașinii și cu franșiza. Dacă vehiculul valorează 6.000 de euro, iar asigurarea costă 700 de euro anual, în cinci ani poți plăti o sumă importantă fără să incluzi franșizele. Decizia depinde de expunerea la risc și de economiile disponibile.
Pentru o mașină de 25.000 de euro, o daună totală ar fi mult mai greu de suportat. Chiar dacă prima este mai mare, protecția poate avea sens. CASCO nu trebuie evaluat doar ca o investiție care trebuie recuperată, ci ca transfer al unui risc financiar important.
Franșiza poate schimba complet valoarea poliței
Franșiza este partea din daună pe care o plătești tu. Poate fi o sumă fixă, un procent din valoarea daunei sau un procent din suma asigurată. Unele contracte aplică franșiza la fiecare eveniment.
Dacă ai o franșiză de 150 de euro și reparația costă 500 de euro, asigurătorul poate plăti numai diferența eligibilă. Pentru o zgârietură de 120 de euro nu vei primi despăgubire. O poliță ieftină cu franșiză mare este utilă mai ales pentru daune serioase.
Pot exista franșize diferite pentru:
- accidente;
- furt total;
- furt parțial;
- șoferi tineri;
- daune repetate;
- geamuri;
- circulația în afara țării;
- service-uri din afara rețelei.
Întreabă dacă franșiza se aplică atunci când vinovatul este un terț identificat și asigurat. Unele contracte o elimină în această situație, iar altele o recuperează ulterior. Procedura trebuie explicată în scris.
Verifică și dacă prima crește după o daună. Asigurătorul poate recalcula tariful la reînnoire sau poate introduce o franșiză suplimentară. Un preț bun în primul an nu garantează același cost ulterior.
Excluderile care produc cele mai multe surprize
Conducerea sub influența alcoolului sau a substanțelor interzise este exclusă în mod obișnuit. Același lucru se poate întâmpla dacă șoferul nu are permis valabil pentru categoria respectivă. Asigurătorul poate refuza plata sau poate recupera despăgubirea acordată.
Uzura normală, defectele mecanice și întreținerea necorespunzătoare nu sunt accidente asigurate. CASCO nu plătește, de regulă, un motor gripat din lipsă de ulei, o cutie defectă prin uzură sau un acumulator descărcat.
Alte excluderi frecvente sunt:
- daunele existente înaintea poliței;
- modificările și accesoriile nedeclarate;
- bunurile lăsate în mașină;
- anvelopele avariate fără alte daune;
- alimentarea cu un carburant greșit;
- participarea la curse;
- utilizarea pe drumuri nepermise;
- transportul peste limitele admise;
- acțiunile intenționate;
- reparațiile începute fără constatare.
Pătrunderea voluntară pe un drum inundat poate fi exclusă. Dacă apa intră în motor și produce blocarea acestuia, asigurătorul poate considera că șoferul a agravat riscul. Citește separat clauzele privind inundația și aspirarea apei în motor.
La furt, pot exista obligații privind cheile, sistemele antifurt și declararea rapidă la poliție. Lăsarea cheii în mașină sau imposibilitatea de a prezenta seturile declarate poate crea probleme. Verifică și situația furtului comis de o persoană căreia i-ai încredințat voluntar vehiculul.
Acoperirea teritorială poate fi limitată la România, Europa sau anumite state. Unele țări și regiuni sunt excluse. Dacă pleci în străinătate, verifică polița înainte de călătorie.
Suma asigurată și despăgubirea la daună totală
Suma asigurată trebuie să fie apropiată de valoarea reală a mașinii. Verifică dacă rămâne fixă pe durata poliței sau scade lunar. O sumă prea mică poate duce la o despăgubire insuficientă.
Contractul definește momentul în care reparația devine daună totală economică. Pragul poate fi exprimat ca procent din suma asigurată sau din valoarea vehiculului la data evenimentului. Cere un exemplu de calcul înainte de semnare.
La furt sau daună totală pot fi scăzute:
- franșiza;
- ratele de primă neachitate;
- valoarea epavei;
- deprecierea prevăzută în contract;
- alte obligații contractuale.
Dacă mașina este în leasing, despăgubirea se plătește de regulă proprietarului finanțator. După stingerea obligațiilor, eventuala diferență revine utilizatorului conform contractelor. Verifică dacă suma acoperă soldul leasingului.
Pentru o mașină cumpărată recent, întreabă dacă există protecție la valoarea de factură. Fără această clauză, despăgubirea poate fi calculată la valoarea de piață din ziua daunei, care poate fi mai mică.
Service-ul, piesele și procedura după accident
Verifică dacă poți alege orice service sau numai unități din rețeaua asigurătorului. Unele polițe reduc prima dacă accepți reparația într-o rețea limitată. Alegerea unui service din afara acesteia poate atrage o franșiză suplimentară.
Contractul trebuie să precizeze dacă sunt folosite piese originale, alternative sau calculate în funcție de vechimea mașinii. Pentru vehiculele aflate în garanție, condițiile reparației sunt importante. Întreabă și cine suportă diagnoza și calibrarea senzorilor.
După un eveniment:
- Limitează paguba fără să te expui unui pericol.
- Anunță poliția când situația o cere.
- Fotografiază mașina și locul.
- Notifică asigurătorul în termenul prevăzut.
- Nu începe reparația fără acord.
- Păstrează documentele și facturile.
Termenul de notificare poate fi scurt. Pentru furt, incendiu sau vandalism este necesară, de regulă, sesizarea autorităților. Nerespectarea procedurii poate reduce sau bloca despăgubirea.
Cum alegi polița care îți este utilă
Nu compara ofertele numai după prima anuală. Pune alături riscurile acoperite, franșiza, suma asigurată, service-urile, piesele, teritoriul și regulile pentru dauna totală. Cere răspunsurile importante în scris.
CASCO merită când protejează un bun pe care nu ți-ai permite să îl repari sau să îl înlocuiești ușor. Pentru o mașină mai veche, o poliță parțială poate oferi un echilibru mai bun între cost și protecție.
Citește integral capitolul dedicat excluderilor înainte de semnare. O poliță bună nu este cea cu cele mai multe formulări comerciale, ci aceea care acoperă riscurile tale reale și explică precis cât plătești tu atunci când apare o daună.